Cash-Flow sackt in Q3 2026 ab, steigende Kosten in Q4 2026 erwartet
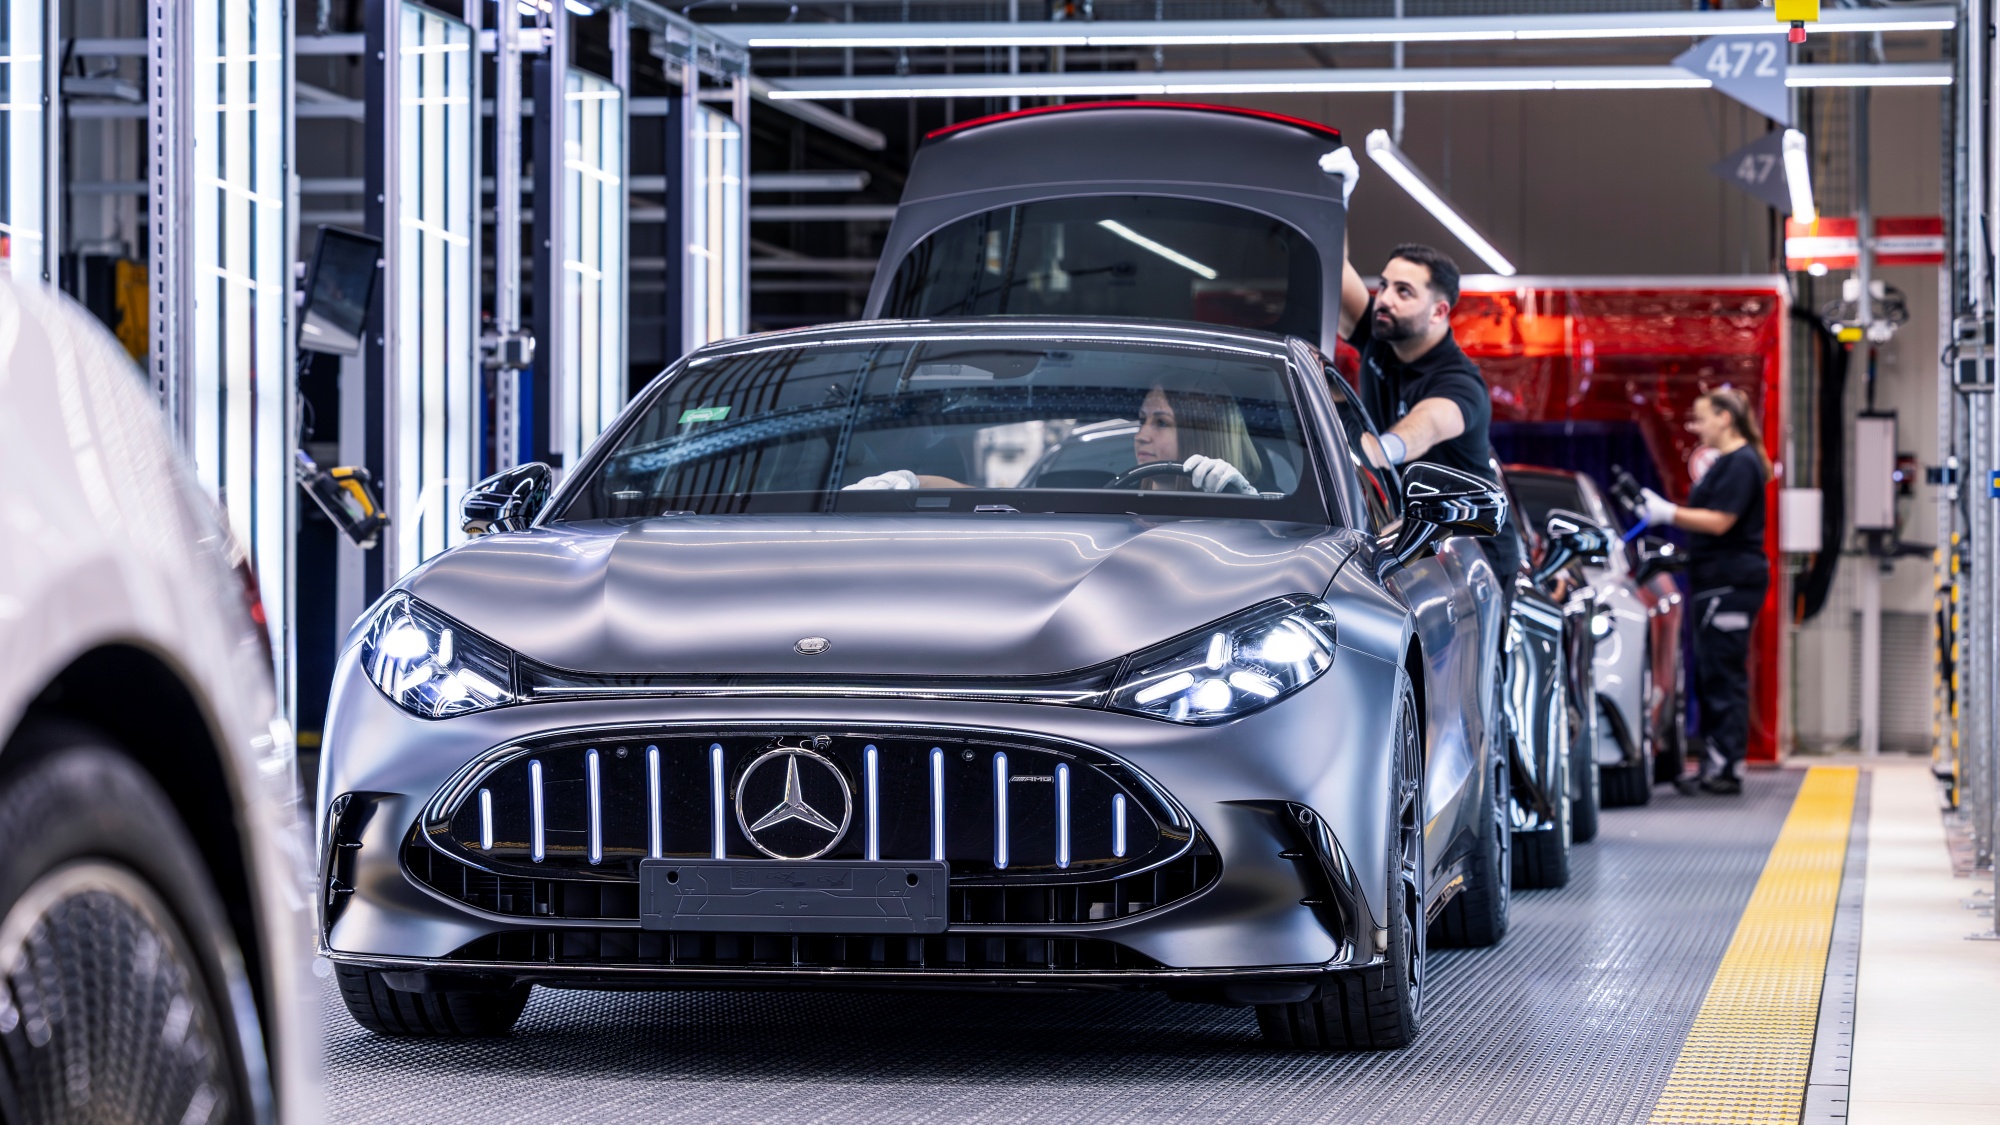
Die Mercedes-Benz Group AG hat heute ihren Ausblick für das Gesamtjahr 2026 aktualisiert. Neben dem zunehmend herausfordernden Marktumfeld in China erwartet die Mercedes-Benz Group höhere Kosten im vierten Quartal, inklusive höherer Materialkosten.
Deshalb hat die Mercedes-Benz Group ihren Ausblick für das Gesamtjahr 2026 angepasst:
- Mercedes-Benz Cars erwartet nun eine bereinigte Umsatzrendite von 2% bis 3% (bisher: 3% bis 5%).
- Das EBIT der Mercedes-Benz Group wird nun auf dem Niveau des Vorjahres erwartet (bisher: deutlich über dem Niveau des Vorjahres).
- Es wird erwartet, dass der Free Cash Flow des Industriegeschäfts der Mercedes-Benz Group den Schwellenwert der bisherigen Prognosespanne („leicht unter dem Niveau des Vorjahres“) knapp unterschreitet und somit nun deutlich unter dem Niveau des Vorjahres liegen wird.
- Unverändert bleiben die erwartete bereinigte Umsatzrendite von Mercedes-Benz Vans (8% bis 10%) und die erwartete bereinigte Eigenkapitalrendite von Mercedes-Benz Financial Services (12% bis 14%).
Die vorläufigen, ungeprüften Finanzergebnisse der Mercedes-Benz Group für das dritte Quartal 2026 sind wie folgt:
- Mercedes-Benz Cars bereinigte Umsatzrendite: 2,5%.
- Mercedes-Benz Vans bereinigte Umsatzrendite: 9,4%.
- Mercedes-Benz Financial Services bereinigte Eigenkapitalrendite: 13,8% .
- Mercedes-Benz Group EBIT: 1,77 Mrd. €.
- Mercedes-Benz Group Free Cash Flow des Industriegeschäfts: 172 Mio. €.
Die vollständigen Quartalszahlen und der Zwischenbericht zum dritten Quartal werden am 28. Oktober 2026 veröffentlicht.
Weitere Informationen:










11 Responses
Die ‚Rettungswagen‘ CLA und GLC haben ganz offensichtlich NICHT gezündet.
Als einer der Kleinaktionäre kann ich absolut nicht nachvollziehen dass der Aufsichtsrat diesen CEO weiter wursteln lässt.
Wie schon bemerkt ist die strategische Situation des Konzerns besorgniserregend: Kontinuierlich schrumpfender Weltabsatz, doppelte Modellzahl, Boom bei den systemimmanent* unprofitablen BEVs die anstatt profitabler Verbrenner gekauft werden.
*) unprofitabel für die deutschen Hersteller weil Kernkomponenten wie Akku und Software zugekauft werden müssen.
Man bietet aktuell mehr Fahrzeuge an als vor einigen Jahren und hat den gleichen Kundenkreis. Dabei gleiche Profitabilität zu erwarten ist ein großer Fehler.
Gleichzeitig bricht einem einer der größten Märkte weg, da der Preiskampf dort für deutsche Hersteller zu aggressiv ist (sowohl Kosten als auch fehlende Subventionen spielen eine Rolle). Hinzu kommt eine generelle Krise der Industrie, auch bei chinesischen Herstellern brechen die Gewinne ein (siehe BYD).
Zusätzlich hat die Entwicklung von GLC, C-Klase, CLA, GLA, GLB auch sehr wahrscheinlich begonnen bevor die EQE/EQS Verkaufszahlen bekannt waren, man kann meiner Meinung nach noch nicht von einem völligen Versagen des Managementes reden. Bei Mercedes läuft es gerade nicht schlechter als bei anderen deutschen Herstellern.
Haben Sie Geld verloren, oder erwarten Sie einfach mehr Rendite?
Schauen Sie sich einfach die Kursentwicklung der Aktie an. Und ja, die deutschen Autohersteller schwächeln alle. Das ist aber keine Entschuldigung für die strategischen Fehlleistungen des einzelnen Vorstandes. Wo die Fehler gemacht werden liegt auf der Hand.
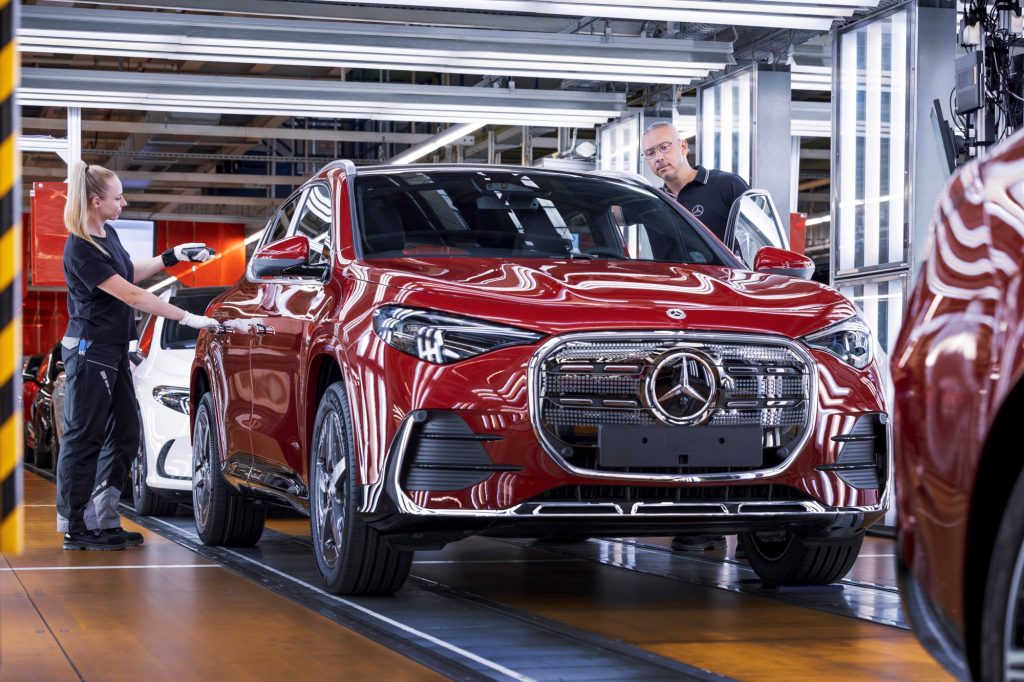
CLA und GLC performen richtig gut.
Aber das Problem ist China. Dort war der Verkausanteil im Konzern mal bei 33% und jetzt bei 20%. Nun muss man die Fixkosten anpassen.
Dafür sind rund 1,1 Mrd für Restrukturierungen im EBIT enthalten.
Weitere Anpassungen werden ab 01.12.2026 mit NLP 2 gestartet.
Es ist also etwas kurz gegriffen zu sagen, dass GLC oder CLA nicht performen.
Vor ziemlich genau einem Jahr schrieb MM sinngemäss ‚der CLA muss in CN einschlagen sonst ist Ola‘s Stuhl weg‘. Nun – ein weiteres Jahr mit drastischen Absatz- und Gewinnrückgängen in jedem Quartal ist vergangen und MB musste sogar den für den Kapitalmarkt drastischsten Schritt der Gewinnwarnung für das Gesamtjahr 2026 gehen. In CN verliert MB kontinuierlich schneller an Boden als der Gesamtmarkt.
Diese Entwicklung zeigt im Konzernmassstab dass es trotz der neuen Modelle keinen Turnaround gibt.
Ich gebe Dir recht, Julian, dass sich CLA und GLC zumindest in Westeuropa gut verkaufen. Ob das für den Konzern als Ganzes gut ist sieht man am besten an den Bilanzen – und die sind schlecht. Der Kannibalisierungseffekt profitablerer Verbrenner E/GLE- und C/GLC-Klassen durch deutlich weniger profitable BEVs dürfte den Konzerngewinn auf absehbare Zeit schmälern. Und ob sich die neuen Modelle im immer aggressivere Konkurrenzumfeld (namentlich BMW, BYD, Zeekr, Denza) auch dann noch gut verkaufen wenn der Neuheiteneffekt abgeklungen ist wird die Zeit zeigen.
Ich würde MB wünschen dass der Konzern (a) endlich einen weitsichtigen CEO bekommt und (b) absatztechnisch die Kurve kriegt.
@Bernhard. Das liegt kaum am CEO, das liegt an den Bedingungen in D. Im Prinzip müsste Mercedes die Produktion nach China verlagern. Lohnkosten -70 %, Energie -75 %. Mercedes liefert brauchbare Autos, sie sind nur eben in der Herstellung in D viel zu teuer. Das können sie nur bedingt dem CEO anlasten.
Mit den deutschen Gewerkschaften, und der aktuellen vollkommen reformunfähigen deutschen Politik („rettet Beamte und Rentner,.etc…“), ist der weitere Abstieg ja in Stein gemeißelt…
@Markus: Die Standortbedingungen in D sind erst in zweiter Linie das Problem. Das primäre Problem der dt. Hersteller ist die Abhängigkeit von chin. und amerikanischen Zulieferern für Kerntechnologien und damit für die Hauptwertschöpfungskomponenten bei BEVs. Das ist Folge des opportunistischen Anbiedern der deutschen Auto-CEOs an die Subventionspolitik linker Regierungen statt konsequenter eigener Forschung.
Als Konsequenz sind deutsche Fahrzeuge technologisch austauschbar geworden. Das wiederum kann man nur über den Preis kompensieren und genau da stehen die hohen Standortkosten in D im Wege.
Bsp.: Hat nicht AMG eine ganz tolle Akkutechnologie?
Im Gegenteil – AMG nutzt zugekaufte Standard-MNC Zellen und ermöglicht Schnellladen durch extremst aufwändige Kühlung. BYD hingegen ermöglicht doppelt so schnelles Laden durch niedrigere Innenwiderstände der viel moderneren Zelltechnologie ohne extremen Kühlaufwand. Und die gibts in der preislichen Mittelklasse wie BYD Atto 8.
für eine Batterieproduktion in D müsste Energie günstig sein.. ist sie nicht. Gilt natürlich auch für KI etc. Tote Zone.
Die Energiewende ist ein wirtschaftspolitisches Desaster, mit PV und Wind kann man ein Land wie D komplementär versorgen, aber niemals als Hauptenergiequelle, das ist unbezahlbar teuer. Damit ist D nicht mehr wettbewerbsfähig bei den Kernkomponenten der Weltmegatrends (Elektrifizierung, Batterien und ganz gross KI).
China macht industriepolitisch alles richtig, in D gibt es keine Politiker mehr der, die Industrieerfahrung haben.
100% Zustimmung
Ende Februar 2027 wird es eine Strategie-Update geben.
Ich bin der Überzeugung, dass es nicht am Produkt liegt in China.
VW, Audi flackern 2-4 Monate mit ihren in China für China entwickelten Modellen auf und fallen auch dann wieder extrem ab.
VW,Audi, Porsche, BMW und Mercedes verlieren massiv in China.
Der Automarkt in China hat in diesem Jahr 22% verloren. Mercedes 32%. VW sogar 33%. Audi und BMW liegen mit ihrem Rückgang auf Marktniveau (die Frage ist hier zu welchem Preis?)
Mercedes strebt durch die Weiterentwicklung bei der Batterie eine Kostenparität spätestens im Jahr 2030 an!
Man hat mit den neuen MMA und MB.EA-M Modellen die Kosten der Batterie um 30% runter bekommen und will noch vor 2030 einen weiteren Schritt im Lifecycle der Modelle machen…
Es tut sich was.
Und ja das MM hat geschrieben, dass der CLA sitzen müsste. Aber Ola hat in Rom im März 2025 gesagt, dass es das erste Modell der neuen Technologie ist, aber für China nicht so bedeutend, da dort die SUV besser laufen. Bislang bot man dort die A-Klasse Lang Z177 an. Aber die hatte auch keine tollen Stückzahlen.
Klar wird man von den China Zahlen vom CLA sehr enttäuscht sein, aber so hohe Zahlen wie beim GLC, E-Klasse oder C-Klasse hat man nicht erwartet.